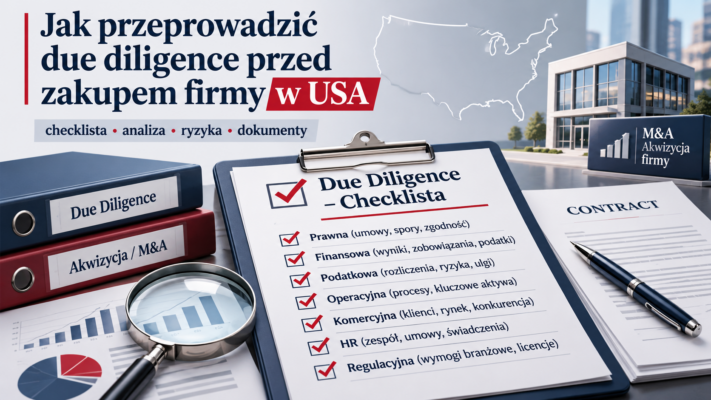
Zakup prywatnej firmy w USA wymaga sprawdzenia nie tylko wyników finansowych, lecz także własności aktywów, umów, zobowiązań i zgodności z prawem. Poniżej wyjaśniamy, jak zorganizować due diligence, jakie dokumenty zebrać oraz jak wyniki badania przełożyć na cenę, warunki zamknięcia i ochronę kupującego.
Czym jest due diligence przy zakupie firmy w USA i dlaczego jest kluczowe?
Due diligence to kompleksowe badanie spółki lub przedsiębiorstwa prowadzone przez kupującego przed podpisaniem ostatecznej umowy nabycia albo przed utratą zwrotności depozytu. Jego celem jest ustalenie, co faktycznie kupujesz, jakie zobowiązania mogą pozostać w biznesie i czy założona wycena ma oparcie w danych.
W przypadku prywatnych firm w USA informacje publiczne są ograniczone. Kupujący opiera się więc na danych udostępnianych przez sprzedającego w wirtualnym data roomie, ale powinien je weryfikować poprzez przeszukania rejestrów, rozmowy z zarządem oraz analizy specjalistów. Proces zwykle rozpoczyna się po podpisaniu NDA i listu intencyjnego, LOI, który często zapewnia wyłączność negocjacyjną na 30–90 dni.
Dobrze przeprowadzone badanie wpływa bezpośrednio na konstrukcję transakcji. Może uzasadnić korektę ceny, warunek uzyskania zgody kontrahenta, specjalne odszkodowanie umowne, escrow albo decyzję o rezygnacji z zakupu. jacek cieszynski pomaga kupującym przełożyć ustalenia z badania na konkretne zabezpieczenia w dokumentacji transakcyjnej.
Najważniejsze ryzyka, które ogranicza due diligence, to:
- niejasna własność udziałów, akcji, aktywów lub praw własności intelektualnej;
- ukryte zadłużenie, zastawy, zaległości podatkowe i zobowiązania wobec pracowników;
- wyniki finansowe, których nie da się uzgodnić z deklaracjami podatkowymi lub wpływami bankowymi;
- uzależnienie przychodów od jednego klienta, właściciela albo kluczowego dostawcy;
- umowy, które wygasają lub wymagają zgody na przeniesienie po zmianie kontroli;
- spory sądowe, dochodzenia regulatorów, braki licencyjne i naruszenia compliance;
- ryzyka związane z danymi osobowymi, cyberbezpieczeństwem, IP, środowiskiem lub zatrudnieniem.
Due diligence finansowe- co dokładnie sprawdzasz przed zakupem?
Due diligence finansowe weryfikuje jakość i trwałość zysków, przepływów pieniężnych oraz poziom zadłużenia przedsiębiorstwa. Kupujący powinien ustalić, czy raportowany EBITDA lub SDE wynika z powtarzalnej działalności, a nie z jednorazowych korekt albo nieudokumentowanych założeń sprzedającego.
Analiza powinna objąć bilans, rachunek zysków i strat, cash flow, kapitał obrotowy, należności, zobowiązania oraz wydatki inwestycyjne. Należy też ustalić, jak wartość przedsiębiorstwa przechodzi na wartość kapitału własnego po uwzględnieniu gotówki, długu, kosztów transakcyjnych, escrow i ewentualnych earnoutów.
Od sprzedającego warto zażądać w szczególności:
- sprawozdań finansowych audytowanych, przeglądowych albo wewnętrznych za ostatnie 3–5 lat;
- miesięcznych wyników bieżącego roku, bilansów oraz rachunków zysków i strat;
- deklaracji federalnych, stanowych i lokalnych, w tym dotyczących podatków dochodowych, payroll taxes oraz sales and use taxes;
- wyciągów bankowych i uzgodnień gotówki, zwykle za 12–24 miesiące;
- księgi głównej, trial balance oraz zestawień należności i zobowiązań według wieku;
- harmonogramu długu, gwarancji, linii kredytowych, leasingów i innych pozycji o charakterze debt-like;
- zestawienia korekt EBITDA lub SDE wraz z dokumentami potwierdzającymi ich zasadność;
- danych o zapasach, odroczonych przychodach, rabatach, zwrotach, kredytach dla klientów i złych długach;
- informacji o transakcjach z podmiotami powiązanymi oraz wynagrodzeniu właścicieli.
Czerwone flagi obejmują brak możliwości uzgodnienia deklaracji podatkowych z księgami lub wpływami bankowymi, powtarzające się pozycje opisane jako „jednorazowe” oraz rosnące należności przy pogarszającej się ściągalności. Ryzykowne są również wysoka koncentracja przychodów — zwłaszcza gdy jeden klient generuje ponad 20–35% obrotu bez trwałej umowy- oraz nieujawnione zadłużenie lub zaległości podatkowe.
W transakcjach finansowanych przez SBA 7(a) o cenie zakupu co najmniej 3 mln USD, z wyłączeniem nieruchomości zgodnie z aktualnymi wytycznymi, kredytodawca co do zasady wymaga raportu quality of earnings zawierającego cash proof. jacek cieszynski koordynuje prawny strumień badania z księgowymi i doradcami podatkowymi, aby ustalenia finansowe znalazły odzwierciedlenie w cenie oraz mechanizmach ochronnych umowy.
Due diligence operacyjne- jak ocenić, czy firma w USA naprawdę działa sprawnie?
Due diligence operacyjne pokazuje, czy firma może utrzymać przychody i realizować kluczowe procesy po zmianie właściciela. Nie wystarczy potwierdzić, że biznes osiągał wyniki historyczne – trzeba ustalić, od jakich ludzi, klientów, systemów i dostawców te wyniki zależą.
Badanie operacyjne powinno skupiać się na modelu biznesowym, źródłach przychodów, procesie sprzedaży, łańcuchu dostaw i zdolności organizacji do działania po zamknięciu transakcji. Szczególnie ważne jest rozróżnienie między działalnością rzeczywiście skalowalną a działalnością opartą na osobistych relacjach założyciela.
Sprawdź co najmniej następujące obszary:
- strukturę organizacyjną, zakresy odpowiedzialności i zależność firmy od właściciela;
- kluczowych pracowników, ich umowy, plany retencyjne, premie i klauzule dotyczące zmiany kontroli;
- klasyfikację osób jako pracowników albo niezależnych kontraktorów;
- najważniejszych klientów, poziom retencji, churn, backlog, reklamacje i warunki odnowień;
- dostawców, producentów, operatorów logistycznych oraz alternatywne źródła zaopatrzenia;
- umowy z klientami i dostawcami pod kątem wypowiedzenia, wyłączności, minimalnych wolumenów oraz zgód;
- procesy operacyjne, systemy księgowe, kontrolę jakości, polityki bezpieczeństwa i obieg dokumentów;
- aktywa niezbędne do prowadzenia biznesu, w tym sprzęt, magazyny, nieruchomości i oprogramowanie;
- własność intelektualną, domeny, kod źródłowy, licencje i umowy przenoszące prawa od pracowników oraz wykonawców;
- historię incydentów cybernetycznych, zasady przetwarzania danych i umowy z dostawcami technologii.
W firmach technologicznych trzeba potwierdzić łańcuch praw do kodu, danych i modeli wykorzystywanych w działalności. Samo zapewnienie sprzedającego, że spółka „posiada oprogramowanie”, nie potwierdza przeniesienia praw od kontraktora ani możliwości dalszego korzystania z licencji po zmianie kontroli.
Wynik badania operacyjnego powinien zostać zapisany w rejestrze problemów: z opisem faktu, źródłem informacji, wpływem na biznes, osobą odpowiedzialną i proponowanym rozwiązaniem. Ustalenie nie musi automatycznie kończyć transakcji, ale powinno prowadzić do decyzji: naprawa przed closingiem, zgoda kontrahenta, korekta ceny, odszkodowanie, escrow albo świadoma akceptacja ryzyka.
Due diligence prawne- jakie dokumenty i umowy musisz przeanalizować?
Due diligence prawne ma potwierdzić, że sprzedający może skutecznie przenieść udziały albo aktywa oraz że działalność firmy jest prowadzona zgodnie z właściwymi przepisami. Kupujący powinien badać dokumenty korporacyjne, umowy, tytuł do aktywów, spory, licencje i zobowiązania regulacyjne, a nie polegać wyłącznie na dokumentach udostępnionych przez sprzedającego.
W pierwszej kolejności należy odtworzyć historię prawną spółki: jej utworzenie, reorganizacje, emisje udziałów, prawa wspólników oraz uprawnienia osób podpisujących transakcję. Dla prywatnych przedsiębiorstw szczególne znaczenie mają nieformalnie dokumentowane pożyczki założycieli, roszczenia członków rodziny, obiecane udziały i aktywa należące prywatnie do właściciela.
Przed zamknięciem transakcji zbierz i przeanalizuj przede wszystkim:
- certificate/articles of incorporation lub organization oraz wszystkie zmiany tych dokumentów;
- bylaws albo operating agreement, uchwały, pisemne zgody i księgi korporacyjne;
- cap table, rejestry udziałów, dokumenty emisji oraz umowy shareholders’, voting, buy-sell, drag-along i tag-along;
- dokumenty dotyczące opcji, warrantów, SAFE, obligacji zamiennych i innych praw do kapitału;
- certificates of good standing oraz potwierdzenia rejestracji w stanach, w których firma prowadzi działalność;
- pełną listę istotnych umów z klientami, dostawcami, pracownikami, wynajmującymi, bankami i licencjodawcami;
- umowy kredytowe, security agreements, gwarancje, payoff letters i dokumenty dotyczące zastawów;
- dokumenty własności nieruchomości, umowy najmu, tytuły do sprzętu i rejestry aktywów;
- rejestr IP, umowy licencyjne, assignment agreements, NDA oraz dokumentację dotyczącą danych i cyberbezpieczeństwa;
- wykaz sporów, ugód, roszczeń, dochodzeń, wezwań organów i korespondencji regulacyjnej;
- licencje, zezwolenia, dokumenty compliance, polisy ubezpieczeniowe i historię szkód;
- dokumentację zatrudnienia, benefitów, planów emerytalnych, I-9, roszczeń pracowniczych i zasad wynagradzania.
Niezależne wyszukiwania powinny objąć co najmniej rejestry Secretary of State, zastawy UCC, postępowania sądowe i egzekucyjne, zastawy podatkowe, rejestry znaków towarowych oraz- gdy jest to zasadne – rejestry upadłościowe i podmiotów powiązanych. Wyniki tych wyszukiwań należy porównać z oświadczeniami sprzedającego.
Kluczowe jest też sprawdzenie klauzul assignment i change of control. W transakcji dotyczącej aktywów wiele umów wymaga przeniesienia, często wraz ze zgodą kontrahenta. W zakupie udziałów podmiot będący stroną umowy zwykle pozostaje ten sam, lecz klauzula zmiany kontroli również może uruchomić obowiązek uzyskania zgody albo prawo wypowiedzenia.
Asset deal czy stock deal – która struktura transakcji jest lepsza?
Wybór między asset purchase a stock purchase determinuje, co kupujesz, jakie ryzyka pozostają w podmiocie i jak szeroki musi być zakres badania. Transakcja asset lub stock nie jest wyłącznie decyzją formalną lub podatkową- wpływa na przeniesienie umów, zezwoleń, pracowników, zobowiązań i odpowiedzialności po zamknięciu transakcji w USA.
| Element | Asset purchase | Stock purchase / purchase of membership interests |
|---|---|---|
| Przedmiot zakupu | Wskazane aktywa oraz wyraźnie przejęte zobowiązania | Udziały, akcje albo membership interests istniejącego podmiotu |
| Zobowiązania historyczne | Umowa może określać zobowiązania przejmowane i wyłączone, ale nie eliminuje automatycznie ryzyka successor liability | Co do zasady pozostają w podmiocie, który nadal istnieje po zakupie |
| Umowy handlowe | Często wymagają cesji i zgody kontrahenta | Podmiot kontraktujący pozostaje ten sam, ale mogą działać klauzule change of control |
| Pracownicy | Zwykle są zwalniani przez sprzedającego i zatrudniani ponownie przez kupującego | Zatrudnienie z reguły trwa w tym samym podmiocie |
| Główny akcent due diligence | Tytuł do aktywów, zastawy, przenoszenie kluczowych umów, pozwolenia i ryzyko następstwa prawnego | Pełny profil historycznych zobowiązań, własność udziałów, podatki, spory i prawa wspólników |
Asset deal może być atrakcyjny, gdy kupujący chce nabyć wybrane operacje lub aktywa, a nie całą historię prawną sprzedającego. Nie oznacza to jednak automatycznej ochrony przed zobowiązaniami podatkowymi, pracowniczymi, środowiskowymi lub innymi rodzajami odpowiedzialności następcy prawnego. Zakres tej odpowiedzialności zależy od prawa właściwego, faktów i konstrukcji transakcji.
W stock deal kupujący przejmuje istniejący podmiot wraz z jego historią, dlatego szczególnego znaczenia nabiera analiza podatków, księgowości, sporów, benefitów pracowniczych i wszystkich praw do udziałów. Przed utwardzeniem warunków LOI doradcy podatkowi powinni porównać skutki obu struktur dla kupującego i sprzedającego, w tym skutki alokacji ceny.
jacek cieszynski wspiera kupujących w doborze struktury odpowiadającej celowi biznesowemu oraz w dopasowaniu listy dokumentów i zabezpieczeń do wybranego modelu nabycia. Przy zakupie aktywów może to oznaczać szczegółową definicję aktywów i zobowiązań wyłączonych, a przy zakupie udziałów- rozbudowane gwarancje dotyczące historii spółki.
Jak kancelaria Cieszynski Law Group może przeprowadzić polskiego inwestora przez due diligence w USA?
Cieszynski Law Group LLC doradza europejskim klientom biznesowym w kwestiach związanych z rozpoczęciem i prowadzeniem działalności gospodarczej w USA, oferując obsługę prawną dostosowaną do potrzeb transakcji oraz komunikację po polsku. Dla polskiego inwestora wartością jest połączenie zrozumiałej komunikacji z koordynacją amerykańskich zagadnień korporacyjnych, umownych i transakcyjnych.
W procesie zakupu firmy wsparcie prawne obejmuje zwykle przygotowanie listy żądań dokumentowych, organizację pracy w data roomie, analizę umów i struktury korporacyjnej, identyfikację zgód wymaganych do zamknięcia oraz negocjowanie zabezpieczeń w umowie nabycia. Istotne jest również bieżące prowadzenie listy ryzyk: każde ważne ustalenie powinno mieć przypisane rozwiązanie, termin i osobę odpowiedzialną.
jacek cieszynski może pomóc polskim producentom, firmom technologicznym i sklepom e-commerce ocenić ryzyka charakterystyczne dla ekspansji i akwizycji na rynku USA. Dotyczy to między innymi umów handlowych, własności IP, struktury podmiotu, rejestracji stanowych oraz kwestii istotnych przy przejęciu działalności operacyjnej.
Przed złożeniem wiążącej oferty lub podpisaniem LOI warto skonsultować zakładany zakres badania i strukturę transakcji. Pozwala to wcześnie ustalić priorytety, potrzebę zaangażowania doradców podatkowych, księgowych lub branżowych oraz warunki, których spełnienie powinno być wymagane przed zamknięciem transakcji.
FAQ, najczęstsze pytania o due diligence przy zakupie firmy w USA
Due diligence trwa tyle, ile wymaga rzetelne sprawdzenie ryzyk istotnych dla konkretnej transakcji, a jego koszt zależy od zakresu prac i specjalistów. Nie ma jednego ustawowego formularza ani uniwersalnego terminu badania dla wszystkich prywatnych akwizycji w USA.
Ile czasu trwa due diligence przy zakupie prywatnej firmy w USA?
Mniejsze transakcje typu Main Street mogą zostać zbadane w 2–4 tygodnie, a transakcje middle-market często wymagają 30– 60 dni. Sprawy złożone, regulowane lub wymagające zgód osób trzecich, analiz środowiskowych, podatkowych czy CFIUS mogą potrwać dłużej.
Jakie są koszty przeprowadzenia due diligence?
Koszt zależy od wielkości firmy, branży, struktury transakcji, jakości dokumentacji oraz potrzeby zaangażowania prawników, księgowych, doradców podatkowych, specjalistów od cyberbezpieczeństwa lub ochrony środowiska. Przed rozpoczęciem prac należy uzgodnić zakres priorytetowych badań, ponieważ najszersza lista dokumentów nie zawsze daje najlepszy efekt biznesowy.
Czy due diligence jest obowiązkowe prawnie przy zakupie firmy w USA?
Nie istnieje jedna prawnie obowiązkowa, uniwersalna lista due diligence dla każdej prywatnej transakcji. Zakres powinien być dostosowany do branży, wartości transakcji, finansowania, jurysdykcji i struktury, przy czym kredytodawca lub regulator może wymagać określonych analiz albo dokumentów.
Co się dzieje, jeśli due diligence ujawni poważne problemy- czy można wycofać się z transakcji?
Możliwość wycofania zależy od warunków w LOI, umowy nabycia, warunków exclusivity i etapu negocjacji. Ujawniony problem można też rozwiązać przez obniżkę ceny, escrow, szczególne odszkodowanie, obowiązek naprawy przed closingiem, uzyskanie zgody kontrahenta albo zmianę struktury; jeżeli ryzyka nie da się wiarygodnie wycenić lub zabezpieczyć, kupujący może zdecydować o rezygnacji.